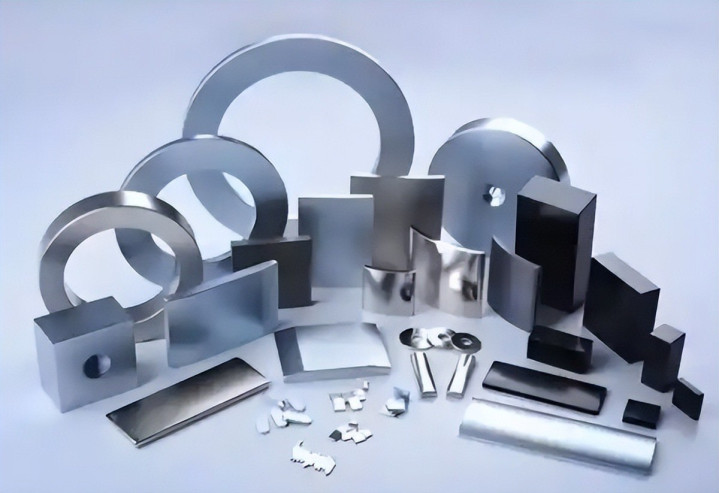
两千吨。这是2026年德国本土工业化稀土回收产能一年能吐出的数字。而德国这些年从中国买回去的钕铁硼磁体,年需求量摆在两万吨的位置。
一比十的缺口就赤裸裸地摆在桌上,谁看了都要皱眉。就是这个数字,把布鲁塞尔那份被政客反复吹嘘的"战略自主"文件戳出了一道大口子。

欧盟稀土追溯令强行生效之后,德系重工巨头彻底慌了、紧急上书求豁免,这件事表面看是几家公司抱怨规矩苛刻,实际上是欧洲过去四五年"去风险"叙事第一次撞上工业的硬骨头。先把德国人上书里最露骨的一条挑出来讲。
行会带头的博世、西门子、采埃孚、舍弗勒、蒂森克虏伯这几家,向欧委会递上的请愿里,有一项特别值得琢磨——他们要求允许用"质量平衡"的账目方法代替原子级穿透审计。什么意思呢?
就是别再逼我把每颗磁粉追到具体是哪座山哪个矿口挖出来的,让我在账面上做等量对冲就行。翻译一下:这些一年营收几百亿欧的巨头,在欧盟自家立的法面前,直接承认原子级溯源在车间里跑不通。
这是一个信号,比任何行业报告都刺眼。一个工业强国的重工命脉,不是通过技术升级,而是通过恳请母法降低执行精度来续命,这本身就够说明问题了。
我个人的判断是,欧洲这次是掉进了自己挖的坑。这个坑的底是《关键原材料法案》第28、第29条,规定含钕铁硼的电机、驱动、发电组件在欧盟境内销售必须挂"数字产品护照",钕、镨、镝、铽的开采地、精炼地、化学配比、再生比例,一样都不能少。
上头还有2030年的三条硬杠杠——本土开采占消耗一成、本土加工占四成、本土回收占两成半,从任何一个第三国进口不超过六成五。规矩定得漂亮,可欧洲手里根本没有配套的产能去接住。
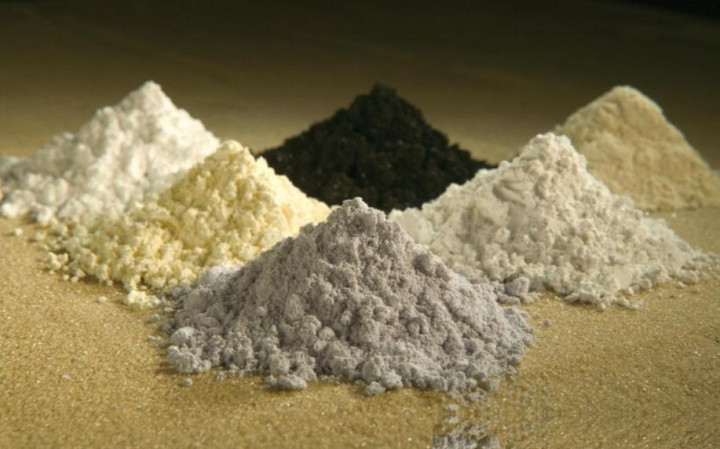
全球七成的稀土开采、九成以上的重稀土分离、九成以上的永磁磁体产能,都在中国。这个格局不是一年两年养出来的,是四十年产业布局的沉淀。
想在四年多的窗口期靠几张行政条文倒逼出来,我个人觉得跟指望初中生下学期考博士答辩差不多,逻辑上就走不通。再看时间线。
欧盟稀土追溯令强行生效的节点上,中国这边早已经把制度层面的骨架搭好了。2025年4月4日,商务部与海关总署发布2025年第18号公告,把钐、钆、铽、镝、镥、钪、钇这7种中重稀土相关物项纳入两用物项出口管制,也就是行业里说的"永续管制7元素"。
这7个字母代号里,铽和镝正是德系伺服电机、电动车驱动轴离不开的东西,没有它们做高温补偿,电机的功率密度就掉下来。2026年1月,商务部又发出2026年第1号公告,把面向日本军民两用最终用途、最终用户的这7种元素原则上收紧不许可。
到了2026年6月22日,商务部再发2026年第23号公告,把10家美国实体列入管控名单,明确规定不论从哪个国家、哪个地区,中国原产的两用物项都不许转手给这些企业——这就是"域外适用",专门针对绕道转口。
6月29日,中方又一次把部分日本实体列入出口管制管控名单,外交部发言人郭嘉昆在例行记者会上把话讲得很清楚:中方措施只针对少数实体,只针对两用物项,正当合法。
这一串时间点串起来看,我个人的观点很直接:中国这几年不是被动应对,是主动把稀土从"资源"升级成了"制度"。资源可以被替代,被绕过,被逆向工程;但当它套上出口许可证、最终用户审查、域外适用条款和管控名单这四层制度之后,就变成了一整套法律工程。
欧盟的数字护照想穿透中国供应链的底层数据,那就等于要求中国上游厂商违反本国法律去交底牌,这条路从法理上就死了。德国采购经理再有本事,也变不出这份护照要的原子级溯源。
于是就出现了德系重工巨头彻底慌了、紧急上书求豁免这一幕。他们递上去的诉求一共四条:给三到五年缓冲期、列车牵引电机和高精密风机以及防务装备列入豁免清单、允许质量平衡核算、承认第三国加工节点认证。
每一条都是在告诉欧委会:你的规矩不改,我的产线就得停。这里面我最看重第三条。
质量平衡核算等于承认:全球稀土的物理流向没法用数字护照去切割。你既然切不动它,那就别装作能切。有些朋友可能会问,欧洲不是也在搞回收吗,用回收料是不是就能绕开中国?技术上是有进展。
氢碎磁体废料处理这条工艺在德国已经商业化,把退役电机和废料变回磁粉,碳排比原生矿低不少。但工艺再好也没法凭空造材料。
开头那个两千吨的数字就是天花板,短流程回收只能在物理和合金层面循环,重稀土元素的化学分离与提纯根本做不到。也就是说,回收永远只能是补充,而不是替代。
欧洲审计院自己的报告里都直言,多元化进展严重滞后,本土建立完整的重稀土分离体系短期内根本不现实。这话是欧盟自家审计机构讲的,比外界任何评论都难听。
我还想多说一层历史。上一次欧洲用行政力量对能源和资源做类似的"硬脱钩",是2022年之后对俄罗斯天然气的切割。
三年账算下来,欧洲的天然气来源确实换了,但工业本身瘦了一大圈:巴斯夫在路德维希港的基地大幅收缩,能源密集型订单外流美国和亚洲。稀土这一局比天然气更麻烦,天然气好歹有LNG可以做对冲,稀土的重稀土分离环节全球就没有第二个成熟供应链在跑。
专业股票配资实盘
美国MP Materials拿了国防部补贴,在得州搞了条小试线,产能属于玩具级别。欧洲若想复刻,光新矿山从勘探到投产的十年周期就够耗掉两届欧委会任期,环评审批更是老大难。这个时间账,任何一个理性的工业规划者心里都算得出来。日本的例子更能说明问题。
2010年那次风波以后,日本喊"去中国化"喊了整整十五年,砸了几百亿日元建南鸟岛海底泥、澳大利亚莱纳斯、越南加工点这些替代路径,到今天镝、铽的核心加工环节还是绕不开中国。
就在今年6月,日本财务相在G20场合公开喊话要求撤销中国稀土管制,措辞里透着焦虑。日本这样的老玩家尚且如此,德国凭什么就能用一份数字护照在四年内建出一整套矿山—分离—精炼—磁体的闭环?
我的看法是,做不到。做不到还硬推,就是拿本国的工业岗位去给政治正确交学费。回过头再来审视这次德系巨头的动作。
有人说他们是反对欧盟的战略自主,我不这么看。博世和西门子不是不懂政治大势,恰恰相反,他们比谁都清楚欧盟需要"自主"这块招牌。
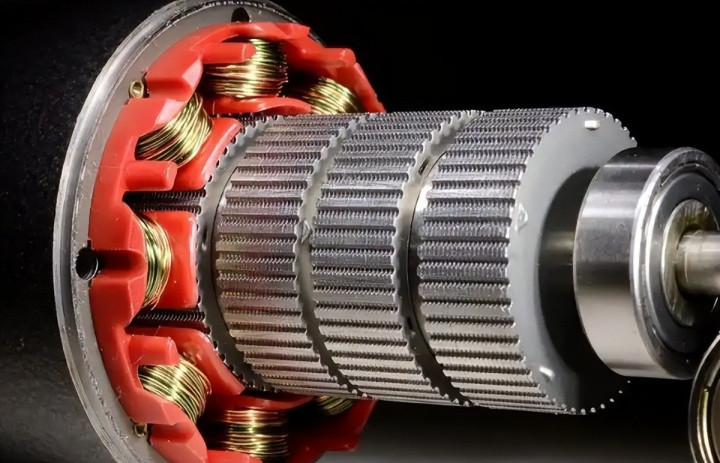
他们反对的是脱离物理规律的执行方式。伺服电机对功率密度、温度稳定性、寿命的要求摆在那里,同等功率下没有含镝铽的钕铁硼磁体,电机体积要胀三到五成,重量、发热、可靠性全线倒退。
这在电动车驱动轴、精密机器人、风机变桨系统里意味着直接失去卖点。
德国汽车工业协会、机械设备制造联合会、工业联合会这三家一齐把博世、西门子、采埃孚、舍弗勒、蒂森克虏伯拉过来,就是要用集体分量告诉布鲁塞尔——欧盟稀土追溯令强行生效之后,德系重工巨头彻底慌了、紧急上书求豁免不是几家企业的小算盘,而是整个欧洲重工业的求生反射。
我的另一个判断是,欧委会大概率要让步,而且让步会分两步走。第一步是延长过渡期,把强制执行往后推三年左右,先给企业喘息。
第二步是重写审计口径,把"质量平衡"和"第三国节点认证"塞进实施细则,实质上放弃原子级穿透。过去几年碳边境调节机制、供应链尽职调查指令都是走的这个套路,先立法拿掌声,再改细则给面子。
这不是布鲁塞尔第一次演这出戏,也不会是最后一次。有一个更深的东西值得写给40岁往上的老哥们看:一条产业链形成需要三四十年,可要毁掉它,靠几页法案就够了。
但毁掉别人也许难,毁掉自己往往一步就到。欧洲这次的尴尬不在于文件写得不够狠,而在于底子不够厚。
中国这边没有喊口号,只是把出口管制法、两用物项条例、矿产资源法实施条例、管控名单一件件按顺序摆到桌上,规矩讲清楚,节奏握在自己手里。这种从容才是真正的分量。
欧盟稀土追溯令强行生效以后,德系重工巨头彻底慌了、紧急上书求豁免——这一幕不是终点,而是布鲁塞尔和柏林之间那场关于"谁来买单"的谈判的开场哨。制造业的家底不在议会的话筒里,在车间的机床上。
这个道理配资盘排行趋势,德国人明白得比谁都早,只是要等到规矩落到自己头顶那一刻,才会大声喊出来。
股票杠杆交易平台查询官网提示:本文来自互联网,不代表本网站观点。